
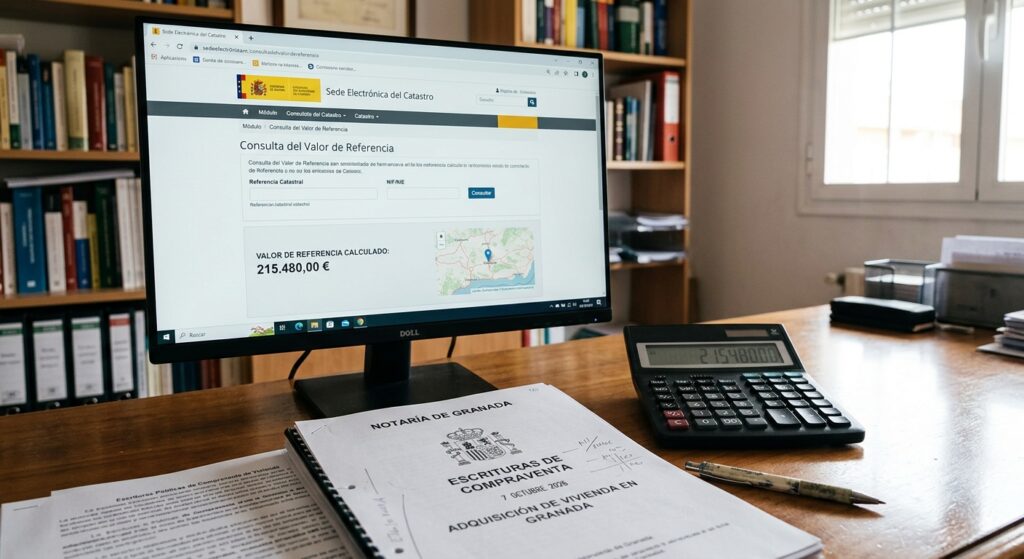
El marco fiscal del sector inmobiliario ha experimentado transformaciones sustanciales en los últimos años, siendo el valor de referencia de Catastro uno de los elementos clave que todo comprador debe comprender. Este parámetro administrativo, gestionado de forma anual por la Dirección General del Catastro, determina la base imponible sobre la que se calculan los tributos más relevantes al adquirir una vivienda usada en Granada, como el Impuesto sobre Transmisiones Patrimoniales (ITP), o en transmisiones por herencia y donación.
A continuación, analizamos en profundidad cómo se determina el valor de referencia de Catastro, en qué se diferencia del valor catastral tradicional y las vías legales disponibles en caso de disconformidad con la valoración asignada a tu inmueble.
1. Qué es el valor de referencia de Catastro y cómo se calcula
El valor de referencia de Catastro es una cifra oficial que fija anualmente la Dirección General del Catastro basándose en el análisis comparativo de los precios de todas las compraventas inmobiliarias que se realizan efectivamente ante notario.
- Metodología de cálculo: Se determina a partir de módulos de valor medio calculados en cada zona o barrio de Granada, a los que se aplican factores de corrección específicos según la antigüedad, estado de conservación, superficie y tipología de la finca.
- Mapeo del mercado: Refleja la evolución real del mercado inmobiliario sin necesidad de visitar individualmente cada propiedad.
- Límite legal del mercado: La normativa establece explícitamente que el valor de referencia de Catastro no puede superar el valor de mercado actual. Para garantizar esta premisa, la administración aplica de oficio un factor de minoración del 0,9 (equivalente a una reducción del 10%).
2. Diferencias fundamentales entre Valor de Referencia y Valor Catastral
Un error muy extendido entre los compradores es confundir el nuevo parámetro tributario con el valor catastral que aparece habitualmente en los recibos del IBI. Ambas magnitudes tienen finalidades fiscales completamente distintas:
| Concepto de valoración | Función principal | Visibilidad y afección tributaria |
| Valor Catastral | Sirve de base para impuestos municipales periódicos como el IBI o la plusvalía municipal. | Es un dato protegido de carácter privado que no figura en las certificaciones públicas. |
| Valor de Referencia de Catastro | Determina la base imponible del ITP, del Impuesto de Sucesiones y Donaciones y del Impuesto sobre el Patrimonio. | Es público y cualquier ciudadano puede consultarlo telemáticamente mediante la referencia catastral. |
3. Impacto directo en la liquidación de impuestos al comprar en Granada
Al formalizar la adquisición de una vivienda de segunda mano en la provincia de Granada, el comprador debe autoliquidar el ITP (con el tipo general del 7% o el tipo reducido del 3,5% aplicable en Andalucía a jóvenes y otros colectivos). La regla para determinar la base imponible se estructura en torno a los siguientes supuestos:
- Si el precio pactado es superior al valor de referencia: La autoliquidación del impuesto se realiza tomando como base el precio real de compraventa acordado entre comprador y vendedor.
- Si el valor de referencia es superior al precio pactado: La Hacienda autonómica exige calcular los impuestos obligatoriamente sobre el valor de referencia de Catastro, independientemente de que el precio pagado haya sido inferior.
- Inmuebles sin valor de referencia asignado: En propiedades que carezcan de valor de referencia público, la base tributaria será la cifra declarada en la escritura pública de compraventa.
4. Cómo consultar y rebatir el valor asignado a un inmueble
Cualquier persona puede verificar el valor de referencia de Catastro de forma gratuita a través de la Sede Electrónica del Catastro introduciendo la referencia catastral del inmueble y el DNI.
Si la valoración administrativa asignada supera de forma evidente el valor real de mercado del inmueble (por ejemplo, debido a deficiencias estructurales graves, estado de ruina o falta de reforma que la administración desconoce), el contribuyente no puede impugnar el valor de forma aislada. La vía legal consiste en autoliquidar el impuesto conforme al valor de referencia fijado y, posteriormente, presentar una solicitud de rectificación de autoliquidación aportando un informe pericial de tasación colegiada que demuestre el valor real de la propiedad.
Seguridad y previsión presupuestaria en tu inversión
Conocer de antemano el valor de referencia de Catastro de la propiedad que deseas adquirir te permite calcular con exactitud los impuestos que deberás asumir en la notaría y evitar comprobaciones complementarias de valores por parte de la administración. Afrontar la compraventa con información transparente y actualizada es la garantía fundamental para consolidar el éxito de tu proyecto residencial en Granada.