
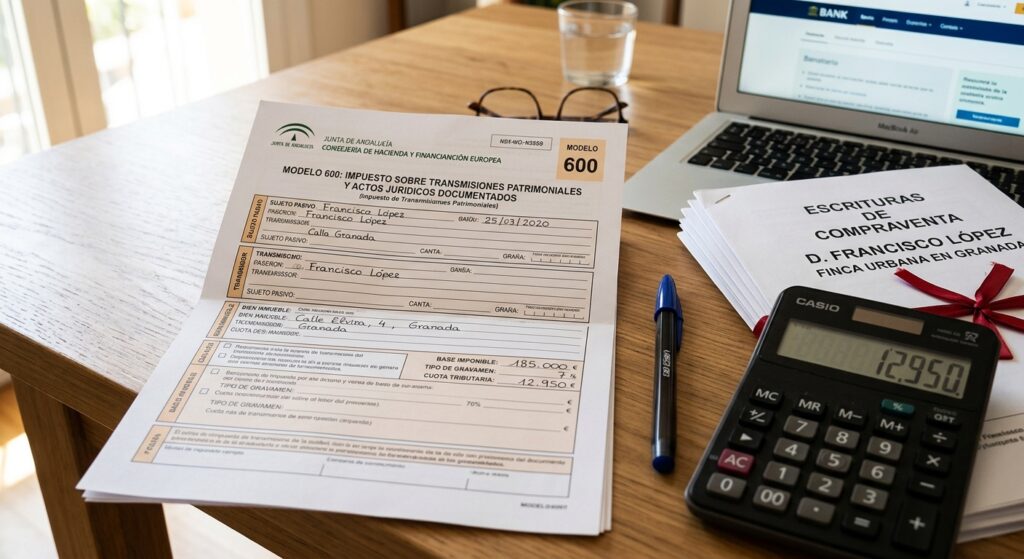
Calcular con exactitud la tributación asociada a la adquisición de un inmueble es un paso decisivo para planificar el presupuesto de compraventa sin margen de error. Al adquirir una propiedad de segunda mano, el impuesto de transmisiones patrimoniales (ITP) constituye la carga fiscal más relevante que debe asumir el comprador. En la comunidad autónoma de Andalucía, la normativa vigente contempla un tipo general muy competitivo junto a una serie de bonificaciones y tipos reducidos diseñados para facilitar el acceso a la vivienda habitual a diversos colectivos prioritarios en el mercado inmobiliario de Granada.
A continuación, analizamos detalladamente el funcionamiento de este tributo, los requisitos para acogerse a los tipos bonificados y el procedimiento para su correcta liquidación administrativa.
1. Tipo general del ITP en Andalucía y base imponible
Para determinar el importe total a pagar por el impuesto de transmisiones patrimoniales, es necesario conocer primero cuál es la base imponible sobre la que se aplica el porcentaje legal.
- El valor de referencia de Catastro: La base imponible del impuesto ya no se calcula sobre el precio pactado en la compraventa si este es inferior al valor de referencia fijado por la Dirección General del Catastro. La liquidación debe realizarse sobre la cifra de mayor valor entre el precio de compra y el valor de referencia oficial.
- Tipo general reducido al 7%: Andalucía aplica un tipo impositivo general del 7% para las transmisiones de inmuebles de segunda mano, una cifra más favorable que los tramos progresivos superiores aplicados en épocas anteriores.
- Tipo del 6% para vivienda habitual: Si el inmueble se destina a vivienda habitual del comprador y su valor no supera los 150.000 euros, el tipo general se reduce automáticamente al 6%.
2. Tipos reducidos y bonificaciones fiscales en Granada
La Junta de Andalucía ofrece importantes reducciones en el impuesto de transmisiones patrimoniales para apoyar a ciertos sectores de la población en la compra de su residencia habitual:
| Colectivo beneficiario | Tipo impositivo aplicable | Requisitos principales para la bonificación |
| Jóvenes menores de 35 años | 3,5% | Destinar el inmueble a vivienda habitual y que el valor de la propiedad no supere los 150.000 euros. |
| Familias numerosas | 3,5% | Adquisición de la residencia habitual, con un límite de valor de la vivienda fijado en 250.000 euros. |
| Personas con discapacidad (≥33%) | 3,5% | Inmueble destinado a residencia habitual con un valor máximo de compra de 250.000 euros. |
| Municipios en riesgo de despoblación | 3,5% | Vivienda habitual en municipios calificados con problemas demográficos (hasta 150.000 euros). |
3. Plazos y procedimiento para liquidar el impuesto
La gestión y abono del impuesto de transmisiones patrimoniales está sujeta a plazos estrictos que deben cumplirse para evitar recargos o sanciones administrativas:
- Plazo legal de presentación: El comprador dispone de un plazo reglamentario para autoliquidar el tributo tras la firma en notaría.
- Modelo de autoliquidación (Modelo 600): El trámite se efectúa mediante la cumplimentación del Modelo 600, adjuntando la copia autorizada de la escritura notarial y el justificante del pago.
- Inscripción en el Registro de la Propiedad: Es condición indispensable haber acreditado el pago o la exención del ITP mediante la aportación del Modelo 600 para que el Registrador de la Propiedad inscriba la vivienda a nombre del nuevo propietario.
4. Diferencias entre ITP e IVA según la tipología de vivienda
Un error habitual consiste en confundir la aplicación del impuesto de transmisiones patrimoniales con el Impuesto sobre el Valor Añadido (IVA). La regla de diferenciación es muy sencilla: el ITP se aplica de forma exclusiva a las viviendas usadas o de segunda mano (segundas y posteriores transmisiones), mientras que las viviendas de obra nueva o de primera transmisión tributan por el IVA (al 10% general) junto al impuesto de Actos Jurídicos Documentados (IAJD).
Planificación financiera en el mercado inmobiliario
Comprender la aplicación del impuesto de transmisiones patrimoniales y verificar el cumplimiento de los requisitos para acogerse a los tipos reducidos permite calcular con exactitud el volumen global de fondos necesarios al comprar un inmueble. Disponer de un desglose fiscal claro antes de la firma en notaría garantiza un proceso de compraventa transparente, ordenado y ajustado a la normativa vigente en Granada.